
Comment l’industrie auto européenne peut-elle résister à la Chine par la relocalisation ?
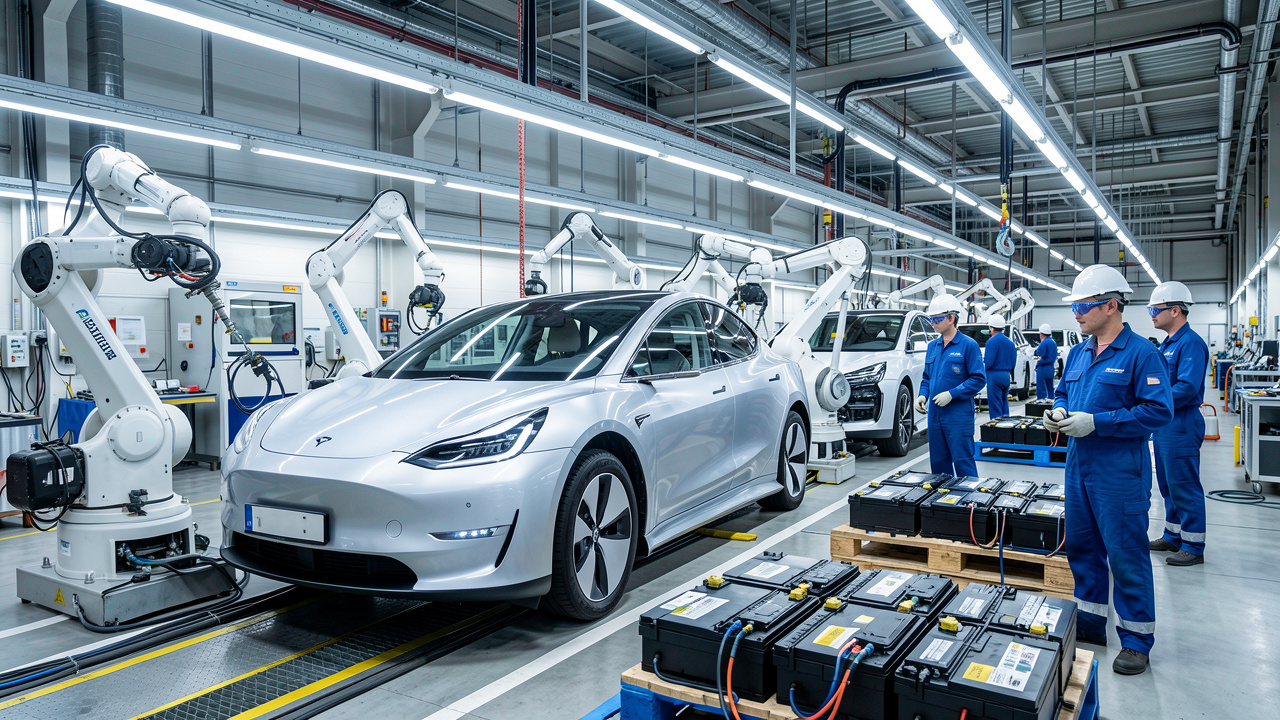
L’industrie automobile européenne affronte une concurrence dont l’avantage repose sur des chaînes d’approvisionnement intégrées, des volumes considérables et une forte maîtrise des batteries. La part des marques chinoises sur le marché européen serait passée de 3,1 % en 2024 à plus de 11 % durant les sept premiers mois de 2026. La relocalisation de l’industrie automobile européenne vise donc les cellules, l’électronique de puissance, les matériaux et l’assemblage final. Elle doit aussi restaurer une offre abordable, alors que le prix moyen d’une voiture électrique neuve atteignait 42 700 € en Europe en 2025. L’enjeu dépasse les usines de montage et concerne toute la chaîne de valeur automobile européenne.
Comment relocaliser l’automobile européenne ?
- La priorité consiste à relocaliser la chaîne de valeur automobile, depuis les composants critiques jusqu’au recyclage des batteries.
- Les gigafactories européennes doivent recevoir des commandes durables pour amortir leurs investissements et abaisser le coût des cellules.
- Les équipementiers locaux ont besoin de volumes garantis afin de financer leur conversion vers l’électrique, le logiciel et l’électronique.
- Des modèles compacts assemblés localement peuvent élargir le marché des véhicules électriques accessibles sans déplacer l’emploi industriel.
- L’Union européenne doit appliquer des règles commerciales cohérentes, fondées sur le contenu local, l’empreinte carbone et la transparence des aides publiques.
Pourquoi la concurrence chinoise automobile fragilise-t-elle les usines européennes ?
La concurrence chinoise automobile ne se limite plus aux véhicules importés. Des constructeurs disposent d’un accès direct à des producteurs de cellules, de cathodes, de moteurs électriques et d’électronique embarquée. Cette intégration verticale raccourcit les délais de développement et réduit le coût industriel par véhicule.
Les groupes européens ont, au contraire, longtemps réparti leur production entre de nombreux pays et fournisseurs. Cette organisation reste performante pour les modèles thermiques, mais elle devient plus vulnérable lorsque la batterie représente entre un quart et deux cinquièmes de la valeur d’une voiture électrique. La dépendance envers des composants asiatiques crée aussi un risque logistique lors d’une rupture maritime ou d’une tension commerciale.
La baisse des volumes accentue le problème. Antonio Filosa estime que l’Europe a perdu environ 3 millions de véhicules produits depuis la crise sanitaire, dont 1 million dans les voitures vendues sous 15 000 €. Or ces petits véhicules alimentaient les cadences des sites industriels et les carnets de commandes des sous-traitants.
Relocaliser les batteries et les composants critiques en Europe
La première étape consiste à produire les batteries en Europe près des sites d’assemblage. Le transport des cellules pèse sur les coûts, exige des règles de sécurité strictes et immobilise du capital dans les stocks. Une usine de cellules reliée à des usines de modules et de véhicules réduit ces contraintes.
La souveraineté ne signifie pas extraire toutes les matières premières sur le continent. Le lithium, le nickel, le cobalt et le graphite resteront largement importés. L’objectif réaliste consiste à diversifier les contrats d’approvisionnement, développer le raffinage et récupérer les métaux en fin de vie. Ces activités doivent limiter les atteintes aux milieux fragiles, dont la mangrove dans certaines zones minières ou portuaires.
L’électronique de puissance mérite la même attention. Onduleurs, semi-conducteurs, systèmes de gestion de batterie et logiciels déterminent la consommation, l’autonomie et la fiabilité. Les produire ou les concevoir localement permet de maîtriser les technologies stratégiques et de conserver une part élevée de la valeur sur le territoire.
| Maillon industriel | Risque en cas de dépendance | Levier de relocalisation |
|---|---|---|
| Cellules de batteries | Rupture d’approvisionnement et coût volatil | Commandes pluriannuelles aux gigafactories |
| Cathodes et matériaux actifs | Dépendance au raffinage asiatique | Raffinage et recyclage régionaux |
| Électronique de puissance | Retards de production et perte de savoir-faire | Conception, qualification et production locales |
| Assemblage final | Délocalisation des emplois et des fournisseurs | Plateformes communes produites au plus près du marché |
Les fournisseurs automobiles européens sont le socle de la réindustrialisation
Les fournisseurs automobiles européens assurent la fabrication de pièces usinées, de systèmes de freinage, de sièges, de faisceaux électriques et de logiciels. Leur transformation impose des investissements lourds, alors que les marges des sous-traitants restent souvent faibles. Sans visibilité sur les volumes, ils retardent l’achat de machines, la formation et les recrutements.
Les constructeurs doivent donc associer leurs équipementiers dès la conception des nouvelles plateformes. Des cahiers des charges communs peuvent standardiser certaines pièces, tout en laissant une marge de différenciation aux marques. Cette méthode abaisse le coût unitaire et réduit le nombre de références à stocker.
Les contrats d’achat doivent également intégrer la durée. Une commande de trois à cinq ans donne à un fournisseur le temps d’amortir une ligne automatisée ou un équipement de contrôle qualité. Cette stabilité aide à sécuriser les fournisseurs européens, surtout pour les pièces à faible marge et à forte intensité de main-d’œuvre.
Produire des véhicules électriques accessibles sans importer toute la valeur
Le retour des citadines abordables déterminera une part de la compétitivité industrielle. La Dacia Spring est affichée sous 18 000 €, tandis qu’un concept de nouvelle Citroën 2 CV a été annoncé autour de 15 000 €. Ces repères montrent que le marché attend des voitures simples, légères et adaptées aux usages quotidiens.
Le prix final dépend moins d’un assemblage local isolé que de l’architecture entière du véhicule. Une batterie de capacité raisonnable, une plateforme partagée et moins d’options coûteuses réduisent la facture. Des véhicules électriques accessibles supposent aussi une production en volume, car les coûts fixes de développement se répartissent alors sur davantage d’unités.
Un cadre de préférence industrielle doit toutefois rester compatible avec l’ouverture du marché. La logique d’un Made in Europe offensif consiste à valoriser la production locale, le recyclage et l’emploi sans imposer une fermeture généralisée des échanges.
Réduire les coûts industriels sans sacrifier l’innovation et l’emploi
La compétitivité industrielle dépend des coûts d’énergie, de la productivité et du taux d’utilisation des usines. Une ligne d’assemblage sous-chargée coûte cher, car les dépenses de maintenance, de bâtiments et d’ingénierie restent presque fixes. La relocalisation doit donc s’appuyer sur des volumes crédibles plutôt que sur des annonces de capacité.
Les plateformes communes offrent un levier concret. Plusieurs modèles peuvent partager leur soubassement, leur moteur électrique, leur logiciel et une grande partie de leur électronique. Les marques conservent ensuite leur design, leurs réglages et leurs services. Cette mutualisation réduit les achats de pièces et accélère la montée en cadence.
Le recyclage complète ce dispositif. Les batteries en fin de vie deviennent une source de nickel, de cobalt, de lithium et de cuivre. À mesure que le parc électrique vieillit, ces matières secondaires peuvent limiter l’exposition aux prix mondiaux et réduire les besoins d’importation.
Quel cadre réglementaire peut rétablir une concurrence équitable ?
L’Union européenne peut rétablir des conditions de concurrence équitables en combinant plusieurs outils. Les droits compensateurs répondent aux subventions jugées déloyales, mais ils ne remplacent pas une politique industrielle. Les aides à l’investissement, les règles d’origine et les critères environnementaux doivent former un ensemble lisible sur plusieurs années.
Un bonus à l’achat lié à l’empreinte carbone de production peut orienter la demande vers des véhicules fabriqués avec une énergie moins carbonée. Les marchés publics de flottes, les réseaux de recharge et les normes de recyclage peuvent suivre la même logique. Les règles doivent être annoncées assez tôt pour que les industriels puissent décider d’une implantation et financer leurs équipements.
La réponse européenne repose donc sur des véhicules compétitifs, des usines suffisamment chargées et des fournisseurs capables d’investir. Réduire la dépendance envers la Chine demande une stratégie industrielle continue, où le prix d’achat, la résilience logistique et l’emploi local sont évalués ensemble.


